Todas las subastas que publicamos son de inmuebles situados en la provincia de Córdoba, así que el impuesto principal de la compra se rige por la normativa de la Junta de Andalucía. Y el valor de subasta no es, necesariamente, la cifra sobre la que se paga.
| Transmisiones patrimoniales (ITP) | Lo paga el comprador cuando el vendedor no actúa como empresario. En Andalucía, 7 % general y tipos reducidos para vivienda habitual. Plazo: dos meses |
|---|---|
| IVA | Sustituye al ITP cuando el transmitente es empresario y la entrega no está exenta, por ejemplo la primera entrega de una vivienda por el promotor |
| Actos jurídicos documentados | Recae sobre escrituras y actas notariales; en Andalucía, 1,2 % con carácter general |
| Plusvalía municipal | En una transmisión onerosa, el contribuyente es quien transmite, no quien adquiere |
| IBI | Lo debe quien es titular el 1 de enero, pero el inmueble queda afecto al pago de las cuotas pendientes |
El texto refundido del impuesto sujeta las transmisiones onerosas de bienes entre vivos (artículo 7) y considera transmisión las adjudicaciones en pago y para pago de deudas. No menciona las subastas de forma específica. En la práctica, la Agencia Tributaria de Andalucía incluye entre la documentación que admite para este impuesto la copia del documento judicial o administrativo, que es lo que recibe quien se adjudica un inmueble en subasta.
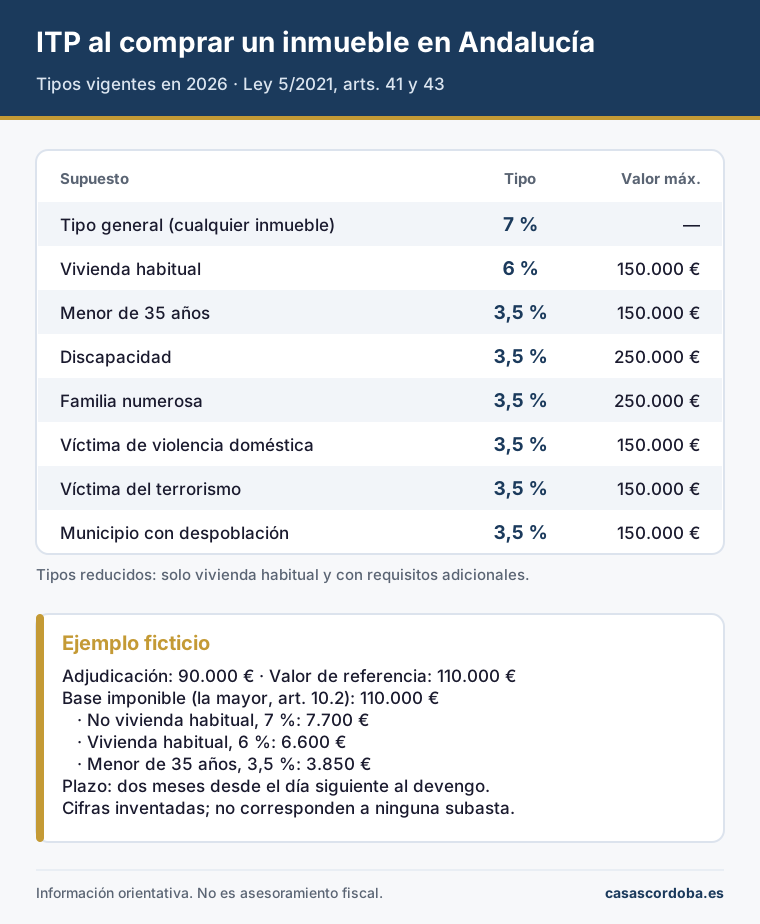
El tipo lo fija la comunidad autónoma. En Andalucía, el artículo 41 de la Ley 5/2021, de tributos cedidos, establece un tipo general del 7 %, que se aplica también a los garajes que no son anejos de una vivienda. En su redacción vigente desde el 1 de enero de 2026, el artículo 43.1 prevé estos tipos reducidos, todos ellos para inmuebles destinados a vivienda habitual del adquirente:
| Supuesto | Tipo | Valor máximo de la vivienda |
|---|---|---|
| Vivienda habitual | 6 % | 150.000 € |
| Adquirente menor de 35 años | 3,5 % | 150.000 € |
| Persona con discapacidad en el núcleo familiar | 3,5 % | 250.000 € |
| Familia numerosa | 3,5 % | 250.000 € |
| Víctima de violencia doméstica | 3,5 % | 150.000 € |
| Víctima del terrorismo | 3,5 % | 150.000 € |
| Municipio con problemas de despoblación | 3,5 % | 150.000 € |
Tres precisiones de la propia ley: el límite se mide sobre el valor del 100 % del pleno dominio de la vivienda, aunque se compre una parte (artículo 43.2); si se adquieren con la vivienda una o dos plazas de garaje u otros anejos, el tipo reducido se aplica cuando la suma de valores no supera el límite (artículo 43.3); y cada supuesto tiene requisitos adicionales que conviene leer en la norma antes de contar con él.
Para los profesionales inmobiliarios que compran para revender, el artículo 44 prevé un tipo del 2 % con condiciones de valor y de plazo de reventa. En las adjudicaciones judiciales o administrativas, la intención de revender se acredita con una declaración responsable que se presenta junto con la autoliquidación.
Desde la Ley 11/2021, el artículo 10.2 del texto refundido fija la base imponible de los inmuebles así:
El texto refundido no contiene una regla específica para las adjudicaciones en subasta. Por eso, antes de pujar conviene conocer el valor de referencia del inmueble, que se consulta en la Sede Electrónica del Catastro, y confirmar con la Agencia Tributaria de Andalucía o con un asesor fiscal cómo se aplicará a tu caso. En una subasta en la que se paga poco en relación con ese valor, la diferencia puede ser importante.
Mucha información que circula habla de treinta días hábiles. En Andalucía ya no es así: el artículo 69.1 de la Ley 5/2021 fija un plazo de dos meses a contar desde el día siguiente a la fecha del devengo. La Agencia Tributaria de Andalucía lo confirma para los hechos imponibles realizados a partir del 1 de enero de 2022.
El impuesto se devenga el día en que se realiza el acto gravado (artículo 49.1 del texto refundido). Para los documentos judiciales, el reglamento estatal del impuesto entiende causado el acto en la fecha de firmeza de la resolución judicial (artículo 102.1 del Real Decreto 828/1995). Cómo se computa en tu adjudicación concreta es algo que conviene confirmar con la Agencia Tributaria de Andalucía, porque de ello depende no presentar fuera de plazo. La Junta identifica el modelo 600 como el de este impuesto.
No siempre se paga transmisiones patrimoniales. El artículo 7.5 del texto refundido excluye las operaciones en las que el transmitente es un empresario o profesional en el ejercicio de su actividad, que tributan por IVA. Pero con excepciones importantes:
Cuando corresponde IVA, el tipo es el 21 % con carácter general y el 10 % para edificios aptos para vivienda, incluidas hasta dos plazas de garaje adquiridas conjuntamente (artículos 90 y 91 de la Ley del IVA).
El gravamen proporcional de actos jurídicos documentados recae sobre las primeras copias de escrituras y actas notariales (artículo 31.2 del texto refundido). En Andalucía el tipo general es del 1,2 %, con tipos reducidos en supuestos paralelos a los del ITP (artículos 49 y 50 de la Ley 5/2021). Una adjudicación judicial no se documenta en escritura, pero en las subastas de la Agencia Tributaria el adjudicatario puede pedir que se otorgue escritura pública de venta (artículo 111.1 del Reglamento General de Recaudación). Si tu operación va a tener escritura, pregunta cómo tributa antes de firmarla.
En las transmisiones onerosas, el contribuyente del impuesto sobre el incremento de valor de los terrenos es quien transmite el terreno (artículo 106.1.b del texto refundido de las haciendas locales). El adquirente solo interviene como sustituto cuando el transmitente es una persona física no residente en España (artículo 106.2). Además, el artículo 105.1.c declara exentas determinadas transmisiones de la vivienda habitual del deudor en ejecuciones hipotecarias, con los requisitos que establece.
El impuesto sobre bienes inmuebles se devenga el primer día del periodo impositivo, que es el año natural (artículo 75). Lo debe quien es titular en esa fecha. Pero el artículo 64.1 añade una regla que afecta directamente a quien compra en subasta: cuando cambia el titular, el inmueble queda afecto al pago de la totalidad de la cuota, en régimen de responsabilidad subsidiaria. Por eso conviene preguntar en el ayuntamiento qué recibos hay pendientes. Las deudas de la comunidad de propietarios siguen otra regla, que explicamos en qué cargas se cancelan y cuáles asumes.
Una persona se adjudica en subasta una vivienda de segunda mano en la provincia de Córdoba por 90.000 euros. El vendedor no es un empresario. El valor de referencia catastral del inmueble es de 110.000 euros.
Entre el primer y el último escenario hay casi 4.000 euros de diferencia sobre la misma compra. Por eso el impuesto tiene que estar en la cuenta antes de fijar la puja máxima, como explicamos en cuánto dinero se necesita para participar en una subasta.
En cada ficha mostramos el valor de subasta, la tasación y el depósito que publica el organismo. Ninguno de esos importes es la base imponible del impuesto ni lo calculamos: dependen de la valoración catastral y de tu situación personal. Úsalos como punto de partida y consulta el cálculo con la Agencia Tributaria de Andalucía o con un profesional.
El tipo general es del 7 %, según el artículo 41 de la Ley 5/2021 de tributos cedidos de Andalucía. Para vivienda habitual hay tipos reducidos: 6 % si el valor no supera 150.000 euros, y 3,5 % para menores de 35 años, personas con discapacidad, familias numerosas y otros supuestos del artículo 43.1, con sus límites de valor y requisitos.
Según el artículo 10.2 del texto refundido del impuesto, sobre el valor de referencia del Catastro a la fecha del devengo, salvo que el valor declarado o el precio sean superiores, en cuyo caso se toma la mayor de esas magnitudes. El texto refundido no contiene una regla específica para las subastas.
Dos meses a contar desde el día siguiente a la fecha del devengo, según el artículo 69.1 de la Ley 5/2021. La Agencia Tributaria de Andalucía lo aplica a los hechos imponibles realizados desde el 1 de enero de 2022; antes el plazo era de treinta días hábiles.
Puede ser. Si el transmitente es empresario, la operación queda fuera del ITP y tributa por IVA, salvo que la entrega esté exenta, como las segundas y ulteriores entregas de edificaciones, que vuelven a tributar por ITP. En las entregas en ejecución de garantía, quien ingresa el IVA es el empresario que compra.
En las transmisiones onerosas, el contribuyente es quien transmite el terreno, según el artículo 106.1.b del texto refundido de las haciendas locales. El adquirente solo actúa como sustituto cuando el transmitente es una persona física no residente en España.
El artículo 64.1 del texto refundido de las haciendas locales establece que, cuando cambia el titular, el inmueble queda afecto al pago de la totalidad de la cuota tributaria en régimen de responsabilidad subsidiaria. Por eso conviene consultar en el ayuntamiento los recibos pendientes antes de pujar.
En la mayoría de las subastas de viviendas de segunda mano en Córdoba, el impuesto de la compra será el ITP andaluz: 7 % con carácter general, o un tipo reducido si va a ser tu vivienda habitual y cumples los requisitos. Se presenta en dos meses y se calcula sobre el valor de referencia o sobre el precio, si es mayor.
Si vende un empresario, la operación puede ir por IVA. La plusvalía municipal corresponde, por regla general, al transmitente, pero los recibos de IBI pendientes pueden acabar afectando al inmueble.
El resto de gastos de la operación está en gastos y riesgos de comprar una casa en subasta en Córdoba.
La información normativa de este artículo procede de las siguientes fuentes oficiales, consultadas en su versión vigente el 14 de septiembre de 2026:
La normativa puede modificarse: comprueba siempre la versión vigente en el BOE y las condiciones particulares del anuncio de la subasta que te interese.
